Domain geldeinzug.de kaufen?
Wir ziehen mit dem Projekt
geldeinzug.de um.
Sind Sie am Kauf der Domain
geldeinzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldeinzug.de kaufen?
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **

Ähnliche Suchbegriffe für Zinsbindung
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Zinsbindung?
Die Zinsbindung ist ein Zeitraum, für den der vereinbarte Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die übliche Dauer einer Zinsbindung beträgt in der Regel zwischen 5 und 30 Jahren. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. **
-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
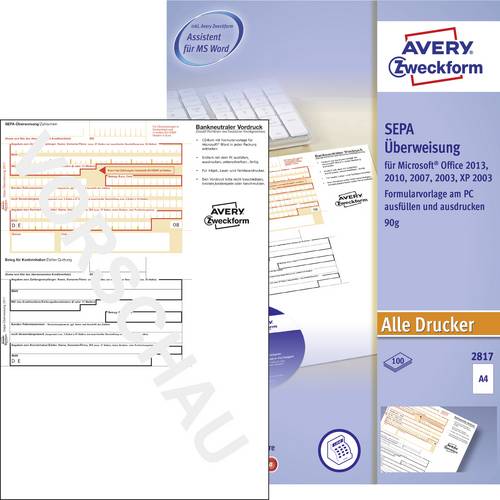
Sigel, Formular, ÜberweisungDas Produkt "Überweisung" von Sigel ist ein Formular, das speziell für die Erstellung von SEPA-Überweisungen konzipiert wurde. Es ermöglicht eine einfache und effiziente Übertragung von Geldbeträgen in andere EU- und EWR-Staaten. Die Formulare sind so gestaltet, dass sie bequem am PC ausgefüllt und anschliessend mit einem Drucker ausgedruckt werden können. Sie sind für die Nutzung bei allen Banken und Sparkassen geeignet und bieten eine benutzerfreundliche Lösung für die Abwicklung von Überweisungen. Die ultra-feine Microperforation sorgt dafür, dass die Formulare leicht abgetrennt werden können, was eine saubere und präzise Handhabung gewährleistet. Mit einem Papiergewicht von 90 g/m2 sind die Formulare robust und für den Einsatz in InkJet- und Laser-Druckern optimiert. - Geeignet für Überweisungen in alle EU-/EWR-Staaten - Kompatibel mit allen Banken und Sparkassen - Ultra-feine Microperforation für einfaches Abtrennen - Optimiert für InkJet- und Laser-Drucker mit 90 g/m2.337,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Was ist die Zinsbindung?
Die Zinsbindung ist ein Zeitraum, für den der vereinbarte Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die übliche Dauer einer Zinsbindung beträgt in der Regel zwischen 5 und 30 Jahren. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. **
-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
Ähnliche Suchbegriffe für Zinsbindung
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,01 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, Sepa-Überweisung (100x)Der SEPA Überweisungsträger 2817 von Avery Zweckform im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden. Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und haben glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.29,20 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.